
2026年4月 税制改正対応
食事補助、月7,500円まで非課税。あなたの会社ならいくら?
条件を入れると、非課税で出せるかどうかの判定と、会社が負担する月額・年間コストがその場で出ます。個人情報の入力は不要です。
非課税判定
従業員に所得税がかからず、福利厚生費として処理できます
※判定しているのは所得税の非課税要件です。社会保険(現物給与)の扱いは別の基準になります。解説を読む
会社コスト
従業員メリット
従業員は税込900円の弁当を495円で食べられます。会社が負担する分(年間最大 ¥90,000・税別)に所得税はかかりません。
利用する従業員ひとりが、毎営業日利用した(補助枠を使い切った)場合の金額です。会社コストは上の利用率をかけた全社合計です。
※弁当単価は税込、月額補助額と会社コストは税別で表示しています。非課税上限:7,500円/月(税別)。2026年4月改正対応。具体的な税務処理は顧問税理士にご確認ください。
※この試算は食事補助(会社負担分)のみの金額です。hOuRの基本利用料は0円。システム利用料・配送料などの条件は企業ごとに異なるため、資料でご案内します。
食事補助の非課税ルール
非課税になる2つの条件
会社が負担した食事補助は、次の2つをどちらも満たすときに限り、従業員の給与として課税されません(所得税基本通達36-38の2)。
- 会社の負担額が1人あたり月7,500円以下であること(消費税抜き)。2026年4月1日以後に支給する食事から、それまでの3,500円が7,500円に引き上げられました。
- 従業員が食事代の50%以上を負担していること。
どちらか一方でも外れると、超過分だけでなく会社が負担した金額の全額が給与として課税されます。上のシミュレーターは、入力した条件がこの2つを満たすかをその場で判定します。
社会保険(現物給与)は別の基準
所得税が非課税でも、社会保険料の計算では現物給与として扱われる場合があります。判定は都道府県ごとに定められた現物給与価額にもとづくため、所得税の7,500円ルールとは切り分けて確認する必要があります。
よくある質問
- 月7,500円の非課税枠はいつから使えますか
- 2026年4月1日以後に支給する食事からです。それ以前は月3,500円(消費税抜き)が上限でした。
- 補助を7,500円にすれば必ず非課税になりますか
- なりません。金額の条件とは別に、従業員が食事代の50%以上を負担している必要があります。たとえば税別850円の弁当に会社が500円を補助すると、会社負担は月7,500円以下でも従業員の負担は350円(41%)となり、要件を満たしません。
- 要件を満たさない場合、課税されるのは超過分だけですか
- 超過分だけではありません。要件を外れると、会社が負担した金額の全額が給与として課税されます。
- 社会保険料の計算でも非課税になりますか
- 所得税の非課税とは別の基準です。社会保険では都道府県ごとに定められた現物給与価額をもとに判定するため、所得税が非課税でも現物給与として扱われる場合があります。
この制度をそのまま運用できる仕組み
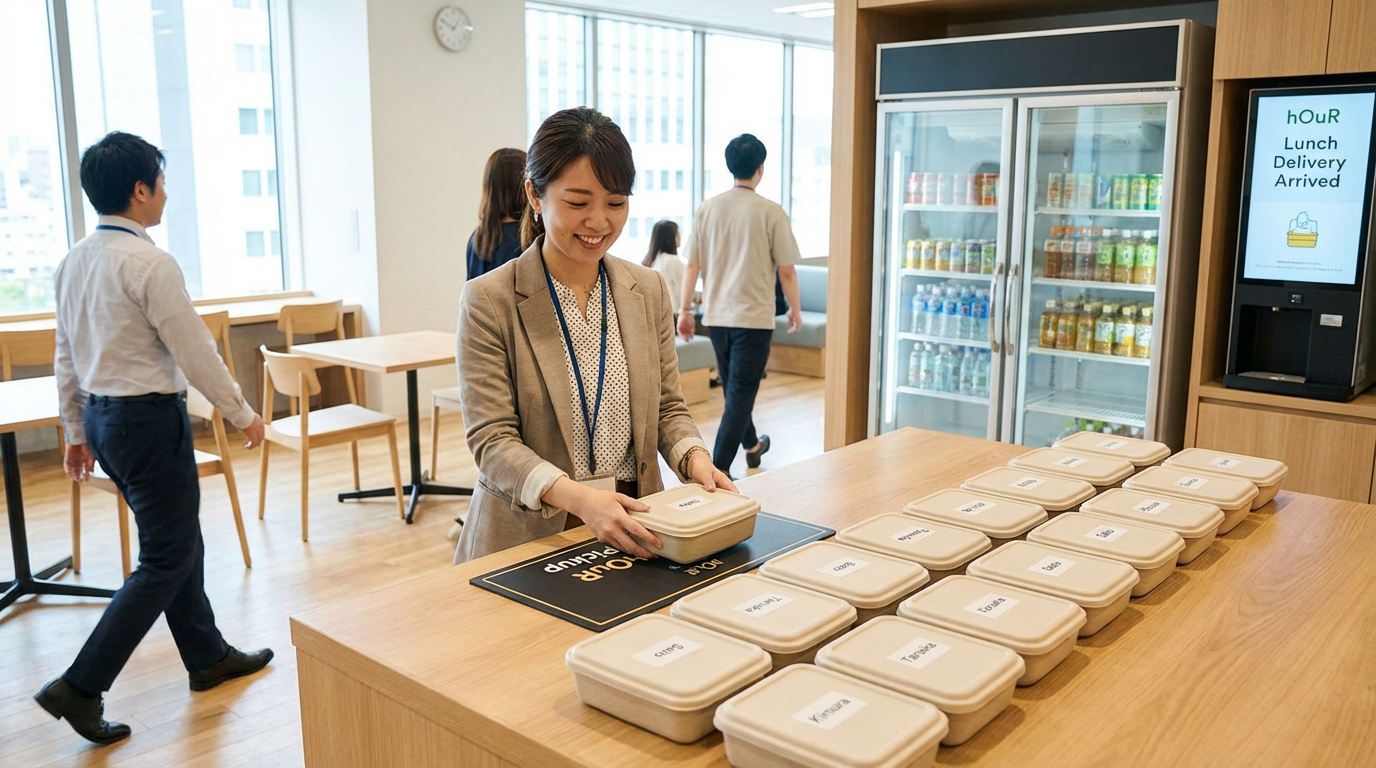
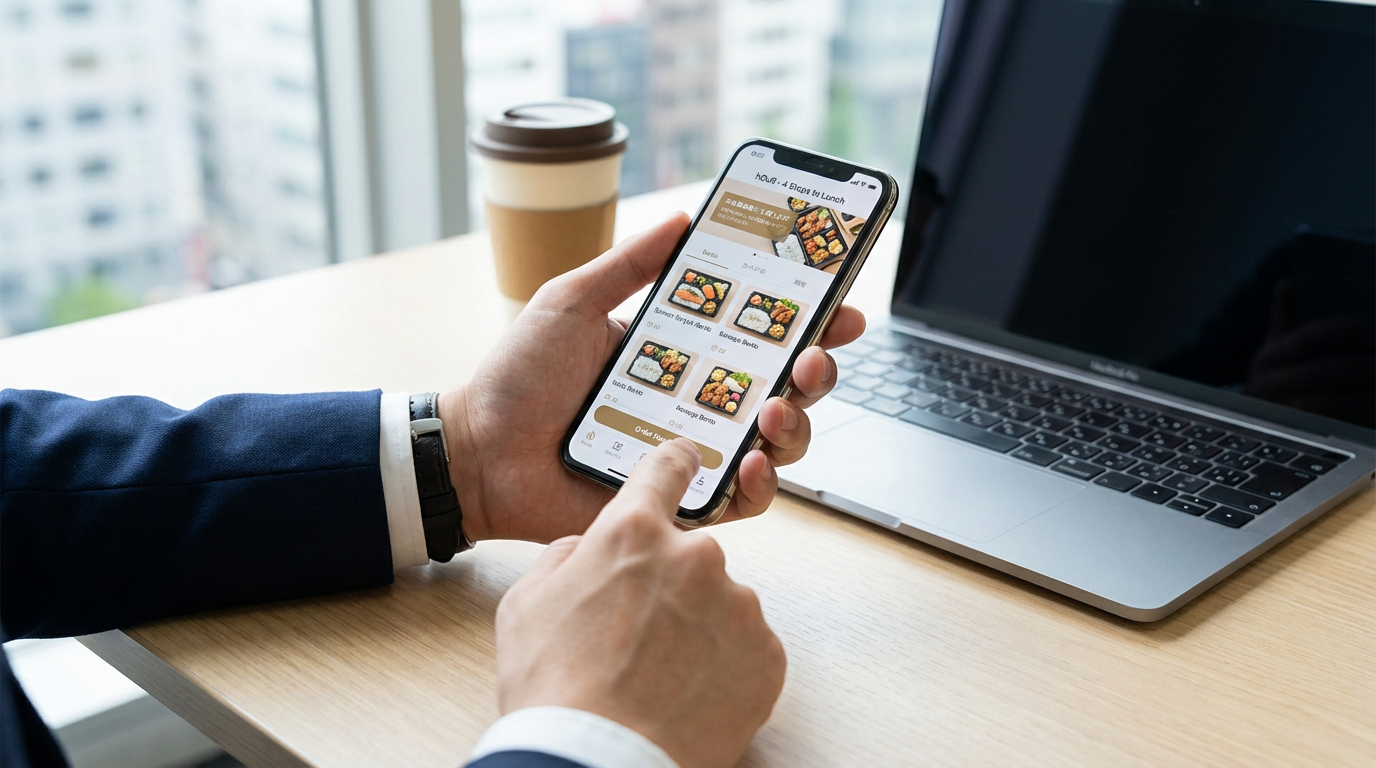
hOuR は、複数のブランドのお弁当をオフィスまで毎日12時までにお届けする、法人向けの宅配社食サービスです。社員食堂の設置工事も専用スペースも必要ありません。上の非課税要件は、運用ルールではなくシステム側で守る作りにしています。

 レトロ屋
 ぶっかけ煮込み屋さん。
 ottsu
非課税の条件をシステムが守る
- 1食あたりの会社負担は、商品価格の50%を超えないところで自動的に止まります。従業員が半額以上を負担する状態が常に保たれます。
- 1人あたりの月額補助上限を企業ごと・従業員ごとに設定でき、上限に達したあとの注文は自動で全額自己負担に切り替わります。担当者が毎月チェックする必要はありません。
- 補助の対象は税込400円以上の商品に限っています。単価が低すぎて要件から外れる注文が混ざりません。
総務の作業が増えない
- 補助額の設定・変更は管理画面から行えます。部署や役職ごとに配分を変えることもできます。
- 誰にいくら補助したかの集計と請求書の作成は自動です。従業員ごとの明細もそのまま出せます。
- 注文された分だけ補助が発生します。固定費型の食事補助と違い、使われなかった月の会社負担は0円です。
この条件で稟議用の資料を受け取る
試算した条件のまま、稟議に出せる形にまとめた資料をお送りします。導入プランと費用の詳細、非課税要件の根拠もあわせて記載します。